転職するかどうか。
子どもの進学先を私立にするか、公立にするか。
今の家を買うか、このまま賃貸でいくか。
会社を辞めて、ずっとやりたかった留学に踏み切るかどうか。
一見バラバラに見えるこの4つには、共通点があります。
どれも、まとまったお金が動くということです。
転職で年収が50万円変わることもあれば、住宅購入なら数千万円単位のお金が動きます。留学にも、期間や行き先によっては数百万円単位の費用がかかります。
動くお金が大きく、その後の人生への影響も大きいからこそ、「なんとなく」で決めることが怖くなります。
わたしはファイナンシャルプランナーとして、これまで3,000件以上の個別相談を受けてきました。
その中で気づいたことがあります。
相談に来る方の多くが、本当に知りたいのは、単に「いくら必要か」という計算結果だけではありません。
知りたいのは、
「この選択をしたら、自分の人生はどうなるのか」
そして、
「この選択をしても大丈夫だと、自分で納得して決められる材料」
なのだと思います。
答えを外に求めたくなる理由
キャリア、教育、住宅、そして「やりたいこと」。
どれも人生でそう何度も経験しない選択です。
経験が少ないから比較のしようがなく、正解らしきものが見えない。だから誰かに答えを出してほしくなります。
FPに相談すれば、お金の見通しは整理できるかもしれません。
キャリアの専門家に相談すれば、転職や働き方についてアドバイスをもらえるかもしれません。
けれど、専門家から
「このくらいお金があれば大丈夫です」
「こちらを選んだほうがいいですよ」
と言われても、どこか腑に落ちないことがあります。
なぜなら、その人生を生きるのは専門家ではなく、自分自身だからです。
「人生設計」というと、専門家に作ってもらうものだと思われることもあります。
けれど、わたしは少し違うと考えています。
人生設計は、誰かに作ってもらうものではなく、自分でつくり、使い続けていくものです。
年齢を重ねれば、家族構成も、仕事も、収入も、やりたいことも変わります。
一度作った計画どおりに人生が進むわけではありません。
だからこそ、自分の人生を自分で見渡し、状況が変わったら修正しながら使い続けられることが大切だと思っています。
人生設計は、まず見える化から
とはいえ、いきなり
「自分で考えて決めましょう」と言われても、簡単ではありません。
頭の中に、仕事のこと、子どものこと、住宅のこと、お金のこと、将来やりたいことがバラバラに存在している状態では、そもそも比較することができないからです。
そこで最初にやることは、とてもシンプルです。
今起きていることと、これから起きることを、時間軸の上に並べてみること。
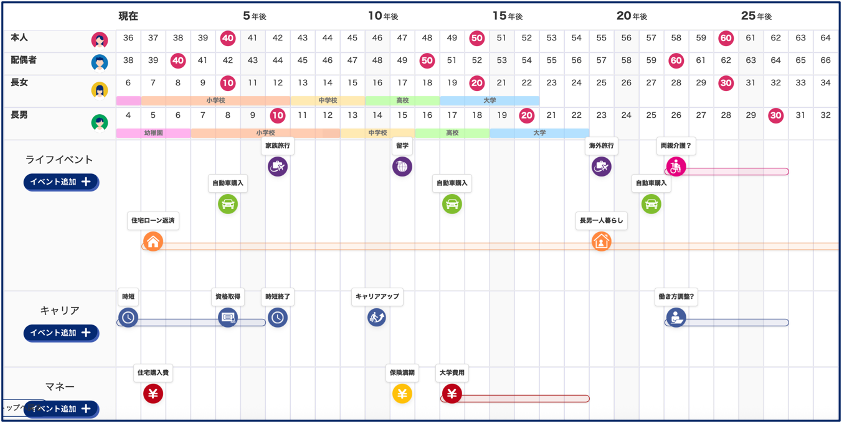
わたしが提供している人生設計ツール「LifeCanvas」には、2つの機能があります。
ひとつは、自分や家族の年齢と、これから予定しているライフイベントを時間軸に並べて見える化するライフイベント年表
もうひとつは、収入・支出・貯蓄の推移をグラフにして、将来のお金の流れを見える化する機能です。
たとえば子どもの教育を考える場合。大学進学の費用だけを見るのではなく、
「そのとき自分は何歳なのか」
「住宅ローンはどのくらい残っているのか」
「その前後に転職や働き方の変更を考えていないか」
「ほかの家族のライフイベントと重ならないか」
まで並べてみます。
一つひとつを個別に見ていると問題がなくても、同じ時期に複数の出来事が重なることで、家計や時間に大きな負担が生まれることがあります。
こうしたことは、人生を時間軸で並べて初めて見えてきます。
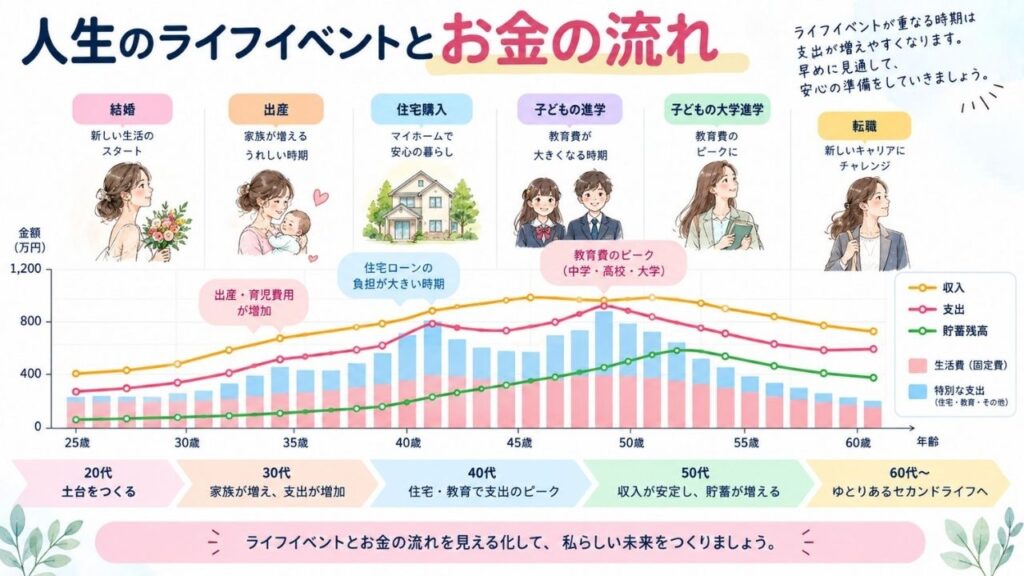
漠然とした不安のままでは、人はなかなか動けません。
けれど、いつ、何が起こり、どのくらいのお金が必要なのかが見えてくると、不安は「考えられる課題」に変わります。
お金、時間、自分軸という3つの視点
人生全体を見える化したら、次は「どう選ぶか」です。
ここでわたしが大切にしているのが、お金、時間、自分軸という3つの視点です。
お金は、その選択にいくら必要で、その後の家計や資産にどのような影響があるのかという現実的な数字の話。
時間は、いつまでに決める必要があるか、いつ実行するか、他のライフイベントとどう重なるのかという時間軸の話。
そして自分軸は、「自分は何を優先したいか、何を大切にしたいのか」という価値観の話です。
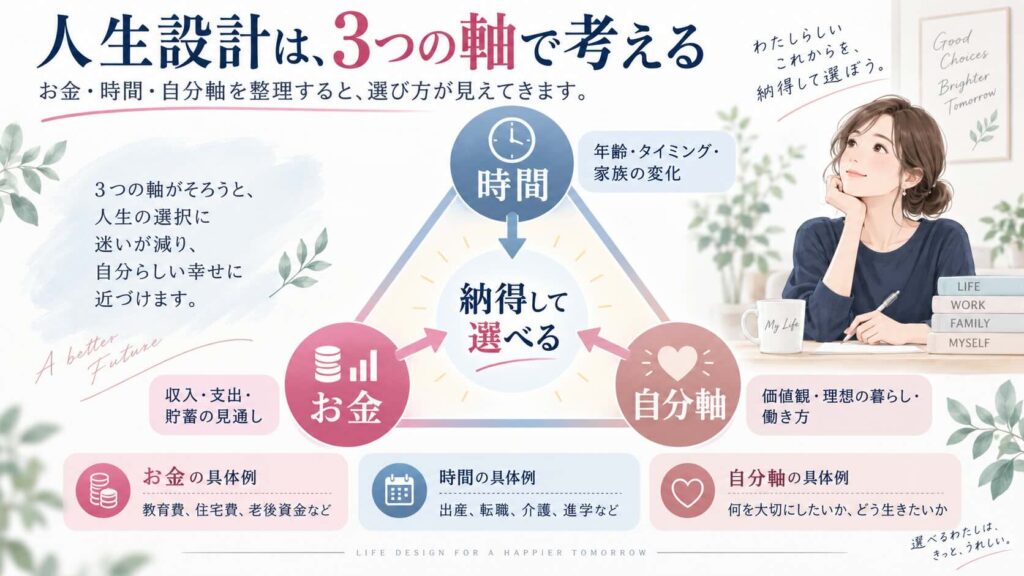
このうち一番後回しにされがちなのが、自分軸です。お金やキャリア時間の計算は専門家に手伝ってもらえますが、
「自分がどんな人生を送りたいのか」
「何を優先したいのか」
だけは、自分にしか決められません。
数字上は問題のない選択だったとしても、自分が大切にしたいこととずれていれば、後になって
「本当にこれでよかったのだろうか」
と迷うことがあります。
逆に、自分が大切にしたいものがわかっていても、お金や時間の裏付けがなければ、現実的な行動にはつながりません。
だから、この3つを一緒に考えることが大切なのです。
転職を例に考えてみる
たとえば、年収が50万円下がるとしても、ずっとやりたかった仕事に転職するかどうかで迷っているとします。
まずお金の視点では、年収が50万円下がった場合に家計がどう変わるのかを確認します。
毎月の生活費は維持できるのか。
今後予定している教育費や住宅費に影響しないか。
貯蓄はどのように推移するのか。
次に時間です。
今すぐ転職する必要があるのか。
1年後、2年後という選択肢もあるのか。
子どもの進学や住宅購入など、大きなライフイベントと重なる時期ではないか。
ここまで整理するだけでも、かなり判断しやすくなります。
ただし、もう一つ考えておきたいのが自分軸です。
収入を維持すること。
やりたい仕事をすること。
家族と過ごす時間を増やすこと。
将来につながる経験を得ること。
自分は、その中で何を優先したいのか。
ここが曖昧なままだと、
「年収が下がるから転職しない」という数字だけの判断にも、
「やりたい仕事だから転職する」という気持ちだけの判断にもなりやすくなります。
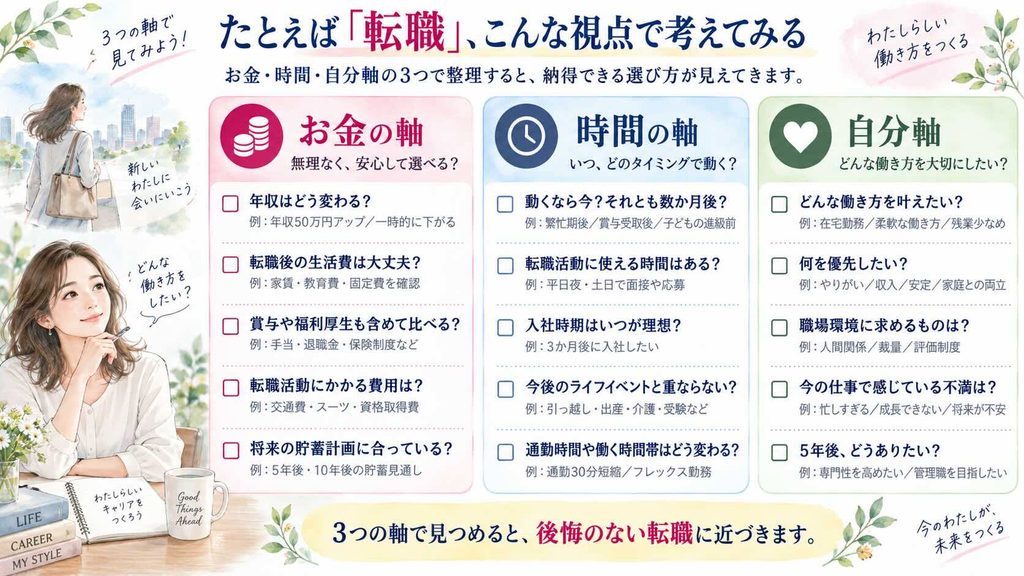
大切なのは、どちらが正しいかではありません。
お金、時間、自分軸を並べたうえで、
「私はこの理由で、この選択をする」
と自分で説明できる状態になることです。
それが、自分で納得して決めるということだと思います。
自分で納得して選べるようになるということ
人生は、選択の繰り返しです。
一度きりの人生だからこそ、やりたいことを諦めてほしくないと思っています。
でも、気持ちだけで決めるのでも、お金だけを理由に諦めるのでもなく、まずは自分の状況をきちんと知ること。
これから起こることを見通し、
お金や時間への影響を現実的な視点から整理して、
自分が何を大切にしたいのかを考える。
そのうえで、
「私はこれを選ぶ」
と、自分で納得して決めることが大切です。
人生設計は、未来を決めるためのものではなく、自分の人生を、自分で選んでいくための土台です。
講座やワークショップでは、LifeCanvasを使って自分の人生を見える化しながら、「お金・時間・自分軸」の3つの視点で、実際の選択肢を整理していきます。
誰かに答えを出してもらうのではなく、自分で考え、自分で納得して選ぶこと。
そんな人が一人でも増え、自分の人生を自分の意思で切り開いていけたら、嬉しく思います。